Ketika membutuhkan dana tambahan, masyarakat memiliki berbagai pilihan. Salah satunya adalah mengajukan pinjaman melalui bank atau koperasi simpan pinjam.
Keduanya sama-sama dapat menyediakan fasilitas pembiayaan, tetapi memiliki karakteristik dan mekanisme yang berbeda.
Karena itu, pertanyaan seperti “Lebih baik pinjam di koperasi atau bank?” sebenarnya tidak memiliki satu jawaban yang berlaku untuk semua orang.
Pilihan yang tepat bergantung pada kebutuhan, status keanggotaan, kemampuan membayar, persyaratan, serta ketentuan lembaga yang dipilih.
Sebelum mengambil keputusan, mari pahami perbedaannya.
Apa Itu Pinjaman Koperasi?
Pinjaman koperasi merupakan fasilitas pinjaman yang disediakan oleh koperasi kepada anggota sesuai dengan ketentuan yang berlaku.
Dalam koperasi simpan pinjam, kegiatan simpan pinjam merupakan bagian dari layanan koperasi yang ditujukan untuk memenuhi kebutuhan anggotanya.
Karena itu, hubungan antara koperasi dan peminjam tidak hanya sebatas hubungan antara pemberi dan penerima pinjaman.
Anggota juga merupakan bagian dari koperasi sesuai dengan prinsip dan ketentuan perkoperasian yang berlaku.
Apa Itu Pinjaman Bank?
Pinjaman bank merupakan fasilitas pembiayaan yang diberikan bank kepada nasabah berdasarkan produk dan ketentuan yang ditetapkan oleh bank.
Jenisnya sangat beragam, mulai dari kredit konsumtif, kredit kendaraan, kredit rumah, hingga pembiayaan untuk kebutuhan usaha.
Setiap produk memiliki persyaratan, biaya, tenor, dan mekanisme penilaian yang berbeda.
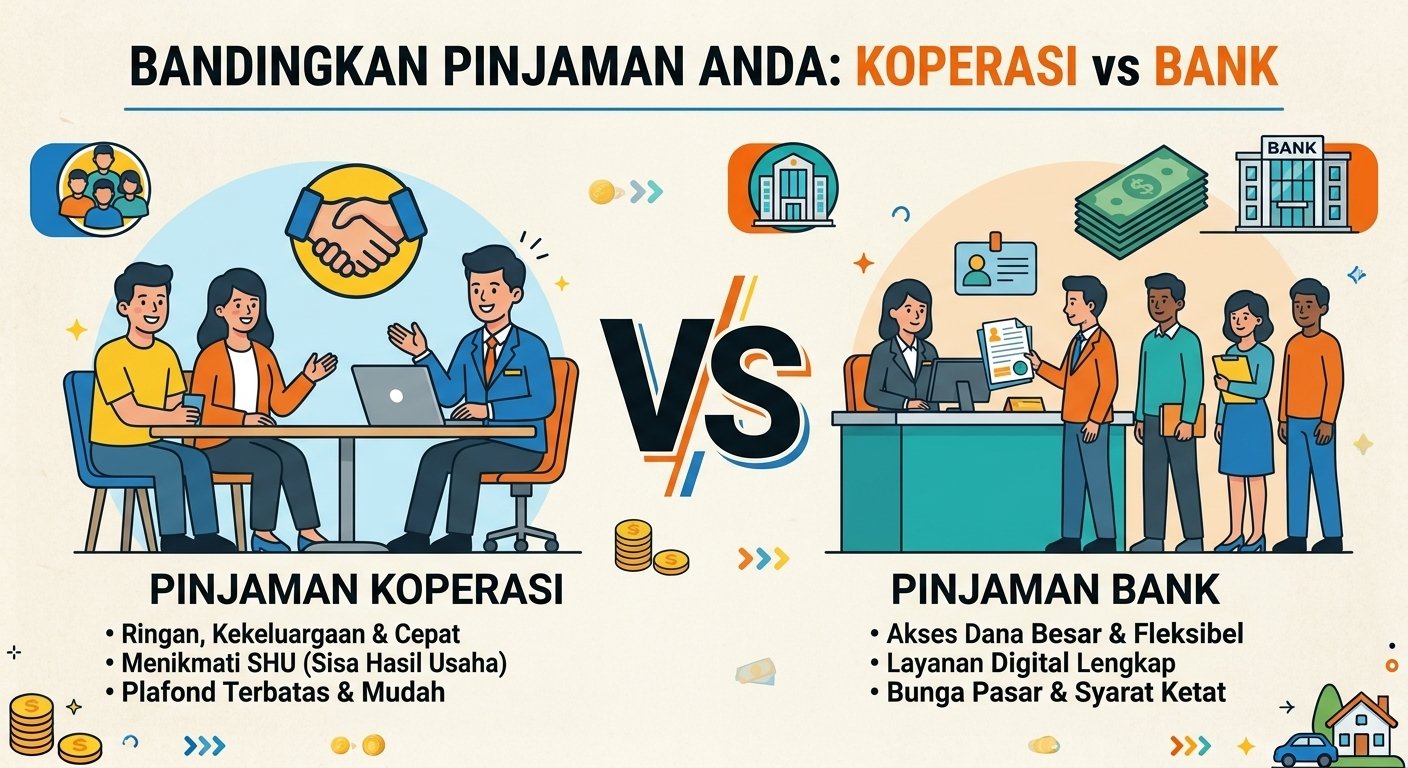
Perbedaan Pinjaman Koperasi dan Bank
1. Hubungan dengan Lembaga
Salah satu perbedaan utama terletak pada hubungan pengguna dengan lembaga.
Pada koperasi, seseorang pada umumnya perlu memenuhi ketentuan keanggotaan untuk menggunakan layanan tertentu sesuai aturan koperasi.
Sementara itu, pada bank, hubungan pengguna adalah sebagai nasabah.
Perbedaan ini membuat karakter hubungan koperasi dengan anggotanya memiliki pendekatan yang berbeda dari hubungan bank dengan nasabah.
2. Persyaratan
Persyaratan pinjaman dapat berbeda-beda di setiap lembaga.
Koperasi dapat menetapkan persyaratan seperti:
- Status keanggotaan
- Identitas diri
- Bukti penghasilan
- Data pekerjaan
- Dokumen pendukung
- Riwayat simpanan atau pinjaman
Sementara bank dapat meminta dokumen dan persyaratan berdasarkan jenis kredit yang diajukan.
Karena itu, jangan hanya membandingkan nama lembaganya. Periksa persyaratan produk yang benar-benar ingin digunakan.
3. Proses Pengajuan
Proses pengajuan juga dapat berbeda.
Pada sebagian koperasi, anggota dapat memperoleh layanan melalui hubungan yang lebih dekat dengan pengurus atau pengelola koperasi.
Bank biasanya memiliki proses penilaian kredit yang mengikuti prosedur dan kebijakan internal masing-masing produk.
Saat membandingkan, perhatikan bukan hanya seberapa cepat prosesnya, tetapi juga apa saja tahap verifikasi dan kewajiban yang harus dipenuhi.
4. Biaya Pinjaman
Ini merupakan bagian yang sangat penting.
Jangan hanya melihat angka cicilan per bulan.
Periksa seluruh komponen biaya yang berlaku, misalnya:
- Bunga atau jasa
- Biaya administrasi
- Biaya provisi
- Biaya keterlambatan
- Biaya pelunasan dipercepat
- Biaya lainnya jika ada
Istilah dan struktur biaya dapat berbeda antara satu lembaga dengan lembaga lainnya.
Karena itu, sebelum menyetujui pinjaman, pastikan Anda memahami total kewajiban yang harus dibayar.
5. Tujuan Pinjaman
Tujuan penggunaan dana juga dapat memengaruhi pilihan.
Pinjaman dapat digunakan untuk berbagai kebutuhan yang diperbolehkan oleh lembaga, misalnya:
- Kebutuhan rumah tangga
- Pendidikan
- Renovasi
- Modal usaha
- Kebutuhan produktif lainnya
Sebaiknya, pinjaman digunakan untuk kebutuhan yang jelas dan sudah diperhitungkan kemampuan pembayarannya.
Jadi, Lebih Baik Koperasi atau Bank?
Jawabannya kembali pada kebutuhan Anda.
Koperasi dapat menjadi pilihan ketika…
Anda merupakan anggota koperasi dan membutuhkan fasilitas pinjaman yang sesuai dengan ketentuan koperasi.
Koperasi juga dapat menjadi pilihan bagi orang yang ingin mendapatkan layanan dalam ekosistem koperasi dan membangun hubungan keanggotaan dengan lembaga tersebut.
Bank dapat menjadi pilihan ketika…
Anda membutuhkan produk kredit tertentu yang tersedia di bank dan memenuhi persyaratan yang ditetapkan.
Misalnya, seseorang membutuhkan produk pembiayaan yang secara khusus dirancang untuk kebutuhan tertentu.
Namun sekali lagi, jangan memilih hanya berdasarkan nama lembaga.
Bandingkan produk dengan produk.
Contoh Perbandingan Sederhana
Misalnya seseorang membutuhkan dana Rp20 juta.
Sebelum mengajukan, jangan hanya bertanya:
“Berapa cicilannya per bulan?”
Pertanyaan yang lebih lengkap adalah:
- Berapa total dana yang diterima?
- Berapa lama tenornya?
- Berapa cicilan setiap bulan?
- Berapa total pembayaran sampai lunas?
- Apakah ada biaya administrasi?
- Apakah terdapat biaya tambahan?
- Apa konsekuensi jika terlambat membayar?
- Apakah boleh melakukan pelunasan lebih awal?
Dengan pertanyaan tersebut, Anda dapat melihat gambaran biaya pinjaman secara lebih menyeluruh.
Jangan Mengajukan Pinjaman Sebelum Menghitung Kemampuan Bayar
Salah satu kesalahan yang sering terjadi adalah menentukan jumlah pinjaman berdasarkan jumlah uang yang ingin dimiliki, bukan berdasarkan kemampuan membayar.
Misalnya, seseorang membutuhkan Rp30 juta.
Pertanyaannya bukan hanya:
“Apakah saya bisa mendapatkan Rp30 juta?”
Tetapi juga:
“Apakah saya mampu membayar cicilannya setiap bulan sampai lunas?”
Coba hitung terlebih dahulu:
Pendapatan bulanan – kebutuhan rutin – kewajiban lain = kemampuan untuk membayar cicilan
Hasil perhitungan tersebut dapat membantu Anda menentukan apakah jumlah pinjaman yang diinginkan realistis.
Jika cicilan terlalu besar dibandingkan kemampuan finansial, pertimbangkan untuk mengurangi jumlah pinjaman atau menunda pengajuan.
Hindari Pinjaman untuk Menutup Pinjaman Tanpa Perhitungan
Mengambil pinjaman baru untuk membayar pinjaman lama dapat menjadi masalah jika dilakukan tanpa perencanaan.
Seseorang mungkin merasa mendapatkan solusi sementara, tetapi sebenarnya hanya memindahkan kewajiban.
Jika ingin melakukan refinancing atau mengambil pinjaman baru, hitung kembali:
- Total utang
- Biaya pinjaman baru
- Tenor
- Cicilan
- Total pembayaran
- Kemampuan membayar
Pastikan keputusan tersebut benar-benar memperbaiki kondisi keuangan, bukan justru menambah beban.
Gunakan Pinjaman Secara Produktif
Jika memungkinkan, pertimbangkan penggunaan pinjaman untuk sesuatu yang memberikan manfaat jangka panjang.
Contohnya modal untuk mengembangkan usaha, membeli peralatan kerja, atau kebutuhan produktif lain yang sudah diperhitungkan.
Namun, “produktif” bukan berarti otomatis aman.
Setiap pinjaman tetap memiliki risiko dan kewajiban pembayaran.
Pastikan rencana penggunaan dana dan sumber pembayaran cicilan sudah jelas sebelum mengajukan.
Checklist Sebelum Mengajukan Pinjaman
Gunakan checklist berikut sebelum mengambil keputusan:
☐ Saya tahu tujuan pinjaman
☐ Saya tahu jumlah dana yang benar-benar dibutuhkan
☐ Saya sudah menghitung kemampuan membayar
☐ Saya memahami tenor pinjaman
☐ Saya mengetahui besarnya cicilan
☐ Saya memahami bunga atau jasa
☐ Saya mengetahui biaya tambahan
☐ Saya mengetahui konsekuensi keterlambatan
☐ Saya memahami total pembayaran sampai lunas
☐ Saya sudah membandingkan beberapa pilihan
Jika sebagian besar pertanyaan tersebut belum dapat Anda jawab, sebaiknya jangan terburu-buru mengajukan pinjaman.
FAQ
Apakah pinjaman koperasi lebih murah daripada bank?
Tidak bisa disimpulkan secara umum. Biaya pinjaman bergantung pada produk, kebijakan, tenor, profil peminjam, dan ketentuan masing-masing lembaga. Karena itu, bandingkan total biaya dan kewajiban pembayaran sebelum memilih.
Apakah semua orang bisa mendapatkan pinjaman koperasi?
Tidak selalu. Setiap koperasi memiliki ketentuan keanggotaan dan persyaratan pinjaman masing-masing.
Apa yang harus diperhatikan sebelum mengajukan pinjaman?
Perhatikan tujuan pinjaman, jumlah yang dibutuhkan, kemampuan membayar, tenor, bunga atau jasa, biaya tambahan, serta total kewajiban sampai pinjaman lunas.
Apakah pinjaman sebaiknya digunakan untuk kebutuhan konsumtif?
Pinjaman untuk kebutuhan konsumtif tetap perlu dipertimbangkan secara hati-hati. Pastikan cicilan tidak mengganggu kebutuhan utama dan kemampuan keuangan Anda.
Penutup
Koperasi dan bank memiliki fungsi, karakteristik, dan produk yang berbeda. Tidak ada pilihan yang otomatis lebih baik untuk semua orang.
Yang paling penting adalah memilih fasilitas pinjaman yang sesuai dengan kebutuhan dan kemampuan finansial.
Sebelum menandatangani perjanjian, luangkan waktu untuk membaca seluruh ketentuan dan menghitung total kewajiban.
Jangan hanya bertanya, “Berapa yang bisa saya pinjam?”
Tanyakan juga:
“Berapa yang sebenarnya saya mampu bayar?”
Keputusan pinjaman yang baik bukan hanya tentang mendapatkan dana, tetapi tentang memastikan kewajiban tersebut dapat dikelola dengan sehat sampai selesai.