Pokok pinjaman
Jumlah dana yang benar-benar Anda pinjam.
Kenali jumlah pinjaman, tenor, bunga, biaya, dan kemampuan membayar agar keputusan pembiayaan tetap sesuai dengan kondisi keuangan Anda.
Keputusan pinjaman yang sehat mempertimbangkan keseluruhan biaya dan kemampuan membayar sepanjang tenor.
Jumlah dana yang benar-benar Anda pinjam.
Jangka waktu yang disepakati untuk melunasi pinjaman.
Biaya penggunaan dana sesuai metode perhitungan yang berlaku.
Administrasi atau komponen biaya tambahan bila ada.
Pinjaman sebaiknya membantu kebutuhan yang jelas, bukan menambah tekanan pada pengeluaran rutin.
Tentukan tujuan. Pastikan kebutuhan pinjaman dan jumlah yang diperlukan jelas.
Hitung kemampuan cicilan. Sisakan ruang untuk kebutuhan rutin dan kondisi tidak terduga.
Bandingkan total biaya. Jangan hanya membandingkan nominal cicilan per bulan.
Baca ketentuan. Pahami jadwal pembayaran, denda, jaminan, dan prosedur pelunasan.
Jawaban yang jelas membantu Anda memahami konsekuensi finansial sebelum menandatangani perjanjian.
Hitung pokok, bunga, dan biaya lainnya sampai akhir tenor.
Tanyakan metode perhitungan agar Anda memahami perubahan cicilan dan total biaya.
Pahami denda, prosedur penagihan, dan dampaknya terhadap kewajiban Anda.
Periksa prosedur pelunasan dipercepat dan biaya yang mungkin berlaku.
Gunakan kalkulator di homepage sebagai gambaran awal. Hasil simulasi bukan persetujuan pinjaman.
Setelah membayar cicilan terakhir pinjaman koperasi, rasanya seperti satu pekerjaan selesai. Namun jangan langsung menghapus semua dokumen dan…
Baca Selengkapnya
Berapa Persen Gaji yang Sebaiknya Digunakan untuk Cicilan? Ketika ingin mengambil pinjaman, pertanyaan yang sering muncul adalah: “Berapa…
Baca Selengkapnya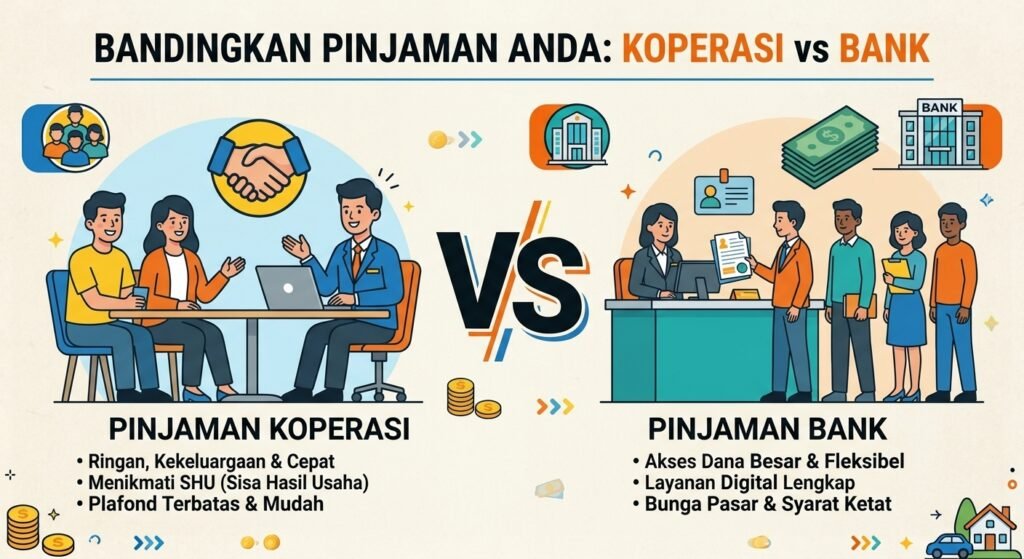
Ketika membutuhkan dana tambahan, masyarakat memiliki berbagai pilihan. Salah satunya adalah mengajukan pinjaman melalui bank atau koperasi simpan…
Baca Selengkapnya